
Das Altersvorsorgedepot („AV-Depot”) gibt es ab 2027 nach dem Altersvorsorgereformgesetz: langfristig sparen mit staatlichen Zulagen und möglichem Steuervorteil. Unser Rechner ermittelt Förderung, Guthaben bis zur Rente und eine mögliche Monatsrente – im Vergleich mit einem ungeförderten Depot.


Das Wichtigste in Kürze
- Grundzulage (50 Cent je Euro bis 360 €, 25 Cent bis 1.800 €), und Kinderzulage werden berechnet.
- Berechnung des Steuervorteils (Sonderausgaben); ob Zulage oder Abzug für Sie passt, prüft das Finanzamt automatisch in der Steuererklärung.
- Das vergleichende Depot ohne staatliche Förderung nutzt dieselbe Rate und Rendite, aber ohne Zulagen und mit einfacher Steuer auf Anlagegewinne – nur zum Vergleich mit der Förderung.

Folgende Seiten empfehle ich
Altersvorsorgedepot-Rechner: Funktion, Eingaben und häufige Fragen
Inhalt
Info für Berater und Vermittler
Sie beraten zur Altersvorsorge oder binden den Rechner auf Ihrer Website ein? Vielleicht dürfen Sie keine Depot-Hochrechnung zeigen, etwa aus aufsichtsrechtlichen Gründen. Dafür gibt es eine Lösung. Der Rechner zeigt dann nur das Förderpotenzial. Eigenbeitrag, Zulagen und Steuervorteil bleiben. Der Block „Depot mit 67 & Auszahlung bis 85” entfällt. Das Vergleichsdepot wird ebenfalls ausgeblendet. Gerne helfen wir Ihnen bei der Einrichtung.
Reform der privaten Altersvorsorge und Rolle des Altersvorsorgedepots
Die Reform führt neue Sparformen ein. Es gibt weiter Produkte mit Kapitalgarantie. Neu dazu kommen Altersvorsorgedepots. Bei diesen Depots gibt es keine Kapitalgarantie. Die Chance auf mehr Rendite steigt. Das Risiko steigt auch.
Dazu gibt es Grundzulage (stärker, je mehr Sie selbst einzahlen), Kinderzulage und ggf. Berufseinsteigerbonus. In der Günstigerprüfung stellt das Finanzamt Zulagen und Steuervorteil (Sonderausgaben) gegenüber – es gilt der günstigere Weg, nicht beides voll addiert. Unser Rechner folgt dieser Logik vereinfacht.
Grundlage ist das Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Es gilt für neue Verträge ab dem 1. Januar 2027. Jeder Anbieter muss auch ein Standarddepot anbieten: ein einfaches Altersvorsorgedepot mit zwei Fonds und höchstens 1,0 % Effektivkosten pro Jahr. Bestehende Riester-Verträge laufen nach altem Recht weiter.
So funktioniert der Altersvorsorgedepot-Rechner
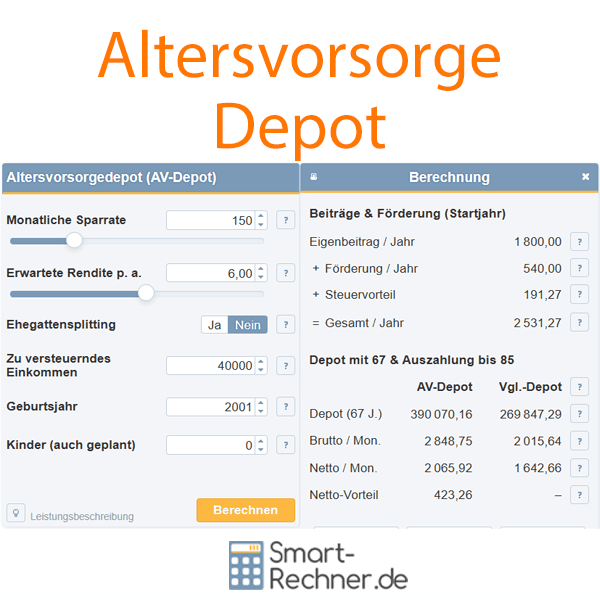
Sie geben ein: Sparrate, Rendite, Einkommen, Geburtsjahr und Kinder. Der Rechner zeigt die Förderung im Startjahr. Er zeigt den Steuervorteil. Er rechnet das Depot bis zum Rentenalter hoch. Später gehen wir von einer festen Rate pro Monat aus (Annuität). Die Steuer auf die Rente wird berücksichtigt.
Dazu gibt es ein Vergleichs-Depot. Es wird nicht gefördert. Rate und Rendite sind wie beim Altersvorsorgedepot. Aber es gibt keine Zulagen vom Staat. In der Sparphase nutzen wir eine Steuer-Näherung. Damit ersetzen wir Vorabpauschale und Kapitalertragsteuer. So sehen Sie den Netto-Vorteil des AV-Depots in diesem Rechner.
Diagramme zeigen den Mix der Beiträge im Startjahr. Sie zeigen, wie Depot und Rücklagen wachsen.
Annahmen für die Berechnung
So wird aus dem Gesetz ein konkret nutzbarer Rechner: Im ersten Block sehen Sie, welche gesetzlichen Förderregeln wir für Sie umsetzen, also Zulagen, Günstigerprüfung und Zeitfenster. Darunter die zusätzlichen Berechnungsannahmen, mit denen wir Kosten, Steuern und die Zeitachse sinnvoll festlegen, damit Sie sofort Zahlen zu Ihrer Sparrate und Rendite erhalten – übersichtlich und nachvollziehbar. Verbindlich sind Ihr Vertrag und Ihre persönliche Veranlagung. Hier bekommen Sie eine starke erste Einschätzung.
Das leistet der Rechner nach dem Gesetz
- Grundzulage: 50 Cent je Euro geförderter Eigenleistung bis 360 € Jahresbeitrag, danach 25 Cent je Euro im weiteren Bereich bis 1800 € förderfähiger Eigenleistung pro Jahr.
- Monatliche Sparrate: (Eingabebereich) zwischen 10 € und 570 € pro Monat.
- Kinderzulage: bis zu 300 € pro Kind und Jahr, wenn Kindergeld nach Ihrer Eingabe anliegt – im Rechner als 1:1-Zuschuss auf den Eigenbeitrag je Kind bis zu diesem Betrag berechnet.
- Berufseinsteigerbonus: 200 € einmalig im ersten Ansparjahr, wenn Sie am 1. Januar dieses Jahres noch nicht 25 Jahre alt sind und der Jahresbeitrag mindestens 120 € beträgt.
- Günstigerprüfung: Der Rechner stellt Zulagen und Steuerersparnis über den Sonderausgabenabzug vergleichbar und zeigt einen zusätzlichen „Steuervorteil“ nur dann, wenn die berechnete Einkommensteuerersparnis über den Zulagen liegt – analog der finanzamtlichen Günstigerprüfung, in Ihrem Online-Rechner klar auf einen Blick.
- Zeitliche Rahmen: Ansparbeginn im Rechner frühestens im Kalenderjahr 2027 oder – falls später – im laufenden Jahr; Rentenbezug ab Alter 67, das Guthaben wird gleichmäßig bis Alter 85 verteilt. Das ergibt ein klares, gut vergleichbares Beispiel. Wie die Raten im Vertrag tatsächlich verteilt werden, erklärt die Eingabehilfe zum Geburtsjahr.
Darüber hinaus: unsere Berechnungsannahmen für Ihre Berechnung
- Einkommensteuer: durchgängig der Tarif 2027 (laut Regierungsentwurf) (Grundtarif oder Splitting nach Eingabe); Ihr zu versteuerndes Einkommen bleibt über die ganze Ansparphase gleich – kein Einkommensverlauf, keine hypothetischen Tarifänderungen.
- Nettorendite: von Ihrer Renditeeingabe ziehen wir pauschal 0,5 % p. a. beim Altersvorsorgedepot und 0,2 % p. a. beim Vergleichsdepot ab – typische Gesamtkosten, damit Sie nicht jedes Produkt einzeln konfigurieren müssen.
- Vergleichsdepot in der Ansparphase: Vorabpauschale genähert (Basiszinssatz 2,00 % p. a. als Konstante; Teilfreistellung 30 %); Kapitalertragsteuer 26,375 % auf den relevanten Teil (25 % zzgl. Solidaritätszuschlag, ohne Kirchensteuer) – schlankes Vergleichsdepot statt Steuerdetail-Labyrinth.
- Steuer in der Auszahlphase (AV-Depot): Grenzbelastung der berechneten Bruttorente (als Zusatzeinkommen zum zvE), minus 10 Prozentpunkte – sinnvolle Näherung „niedrigere Belastung im Alter“, ohne individuelle Rentenbesteuerung komplett nachzuspielen.
- Steuervorteil im Depot: der ausgewiesene Vorteil wird mitverzinst („Steuer-Reinvest“), damit der Gesamteffekt der Förderung in einer Linie sichtbar bleibt; real kann der zeitliche Ablauf abweichen.
- Technik: Jährliche Verzinsung und Einzahlung nachschüssig zum Jahresende; keine taggenaue Geburts- und Rentenlogik; Auszahlung als feste Monatsrate (Annuität) – damit bleibt der Rechner schnell und verständlich.
Eingabehilfen zum Altersvorsorgedepot-Rechner
Grundlage für die Berechnung des Altersvorsorgedepots ist das Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Folgende Eingaben können Sie im Altersvorsorgedepot-Rechner machen:
Monatliche Sparrate
 Die monatliche Sparrate ist der Eigenbeitrag in ein Altersvorsorgedepot (AV-Depot). Ansparphase
und Auszahlung ergeben sich aus dem Geburtsjahr.
Die monatliche Sparrate liegt bei mindestens 10 € und höchstens 570 €.
Der Jahresbeitrag ist die Monatsrate × 12.
Im Rechner wird der Jahresbeitrag nachschüssig zum Jahresende gebucht.
Tipp zur "optimalen" Rate
150 € pro Monat (1800 €/Jahr) entsprechen der Obergrenze des förderfähigen Eigenbeitrags – dort ist die Grundzulage in der Summe am höchsten. Im Vergleich zum Vergleichsdepot zeigen sich in der Regel besonders gute Ergebnisse.
Erwartete Rendite p. a.
Das Feld enthält eine Annahme zur langfristigen Durchschnittsrendite in Prozent.
Als grobe Einordnung: Für breit diversifizierte Aktienanlagen werden in der Literatur für sehr lange Anlagehorizonte oft Größenordnungen von etwa 5–8 % p. a. vor Kosten genannt. Bei Anleihen oder konservativen Mischungen typischerweise niedriger (z. B. grob 2–5 % p. a.). Der Standardwert im Eingabefeld (6,00 % p. a.) liegt in einem üblichen Planungskorridor.
Kostenannahmen
Im Rechner wird von der erwarteten Rendite eine Kostenannahme abgezogen, um näherungsweise von einer Brutto- zu einer Netto-Rendite zu kommen.
- AV-Depot: 0,5 % p. a.
- Vergleichsdepot: 0,2 % p. a.
Begründung
Für den Standarddepot-Vertrag sind gesetzlich höchstens 1,0 % p. a. Effektivkosten zulässig (§ 2a Abs. 2 AltZertG). Andere Altersvorsorgedepots dürfen teurer sein. Angesichts des Wettbewerbs liegen die effektiven Gesamtkosten typisch darunter – im Rechner wird daher mit 0,5 % p. a. gerechnet. Beim Vergleichsdepot entsprechen etwa 0,2 % p. a. üblichen laufenden Kosten großer, breit gestreuter ETFs (Fondskosten plus Depot). Fixkosten wie Orderentgelte sind nicht einzeln abgebildet.
Ehegattensplitting
Hier wird gewählt, ob die Steuerberechnung mit Splittingtarif oder mit Grundtarif erfolgt. Das im folgenden Feld
eingetragene zu versteuernde Einkommen wird mit diesem Tarif verarbeitet.
Der Splittingtarif gilt für zusammenveranlagte Ehepaare. Der Grundtarif gilt für Unverheiratete und für getrennt veranlagte Ehepaare.
Bei Zusammenveranlagung werden die Einkünfte beider Partner addiert und wie das Einkommen einer Person behandelt. Die Steuer wird auf die Hälfte des gemeinsamen Einkommens berechnet und danach verdoppelt.
Bei unterschiedlich hohen Einkommen ist das wegen der Steuerprogression oft günstiger.
Zu versteuerndes Einkommen (zvE)
Zwei Themen: Zuerst, was das zvE ist und woher die Zahl kommt (Bescheid oder Überschlag). Danach, wofür der Rechner
sie braucht – für die vereinfachte Günstigerprüfung bei Zulagen und Sonderausgabenabzug.
Das zvE – Herkunft und Schätzung
Das zu versteuernde Einkommen ist die Grundlage, auf die die tarifliche Einkommensteuer berechnet wird. Für diesen Rechner soll eine realistische Jahreszahl eingegeben werden.
Wo steht das zvE?
Im letzten Einkommensteuerbescheid steht das zvE meist in einer eigenen Zeile. Dort heißt es oft „zu versteuerndes Einkommen“.
Wenn kein Bescheid vorliegt, hilft eine grobe Überschlagsrechnung.
Überschlagsrechnung
Typische Näherung für Arbeitnehmer:
- Start: Jahresbrutto
- minus rund 20 % Sozialabgaben (Arbeitnehmeranteile, grob)
- minus Werbungskosten-Pauschale (1430 €)
- minus Sonderausgaben-Pauschale (36 €)
Hinweis: Im Steuerbescheid wird Kindergeld gegen den Kinderfreibetrag geprüft und ggf. verrechnet. Für den Rechner reicht das zvE aus dem Bescheid.
Genauigkeit: Je nach Situation (Minijob, Beamte, Selbstständige, private Krankenversicherung) weichen die Abzüge stark ab. Die Eingabe als zvE aus dem Steuerbescheid ist am genauesten. Alternativ hilft unser Einkommensteuer-Rechner bei der Ermittlung.
Günstigerprüfung – wofür das zvE gebraucht wird
Daraus schätzt der Rechner den Steuersatz und damit die mögliche Steuerersparnis bei einem Sonderausgabenabzug. Ohne zvE ließe sich die Günstigerprüfung nicht sinnvoll abbilden.
Beim Altersvorsorgedepot gibt es Zulagen (Grund- und Kinderzulage auf das Depot) und einen Sonderausgabenabzug für förderfähige Beiträge. Beides zusammen wird nicht unbegrenzt „doppelt“ genutzt: Es gibt eine Günstigerprüfung. Dies wird vom Finanzamt automatisch geprüft.
Konkret rechnet dieser Rechner: Zuerst wird die Einkommensteuer auf das eingegebene zvE ermittelt. Dann noch einmal die Einkommensteuer, als wäre das zvE um den förderfähigen Eigenbeitrag (hier: jährliche Sparrate) und um die zugehörigen Grund- und Kinderzulagen niedriger. Die Differenz zwischen beiden Steuerbeträgen ist die Steuerersparnis durch diesen Abzug.
Diese Steuerersparnis wird mit der Summe der Zulagen (Grund- plus Kinderzulage) verglichen: Ist die Steuerersparnis höher, erscheint die Differenz hier als Steuervorteil (im Rechner wie eine zusätzliche Erstattung). Ist sie nicht höher, bleibt der ausgewiesene Steuervorteil bei null – dann überwiegt der reine Zulagenweg.
Zeitliche Annahmen: Das eingegebene zvE gilt für die gesamte Ansparphase unverändert (kein mitgerechneter Einkommensverlauf). Die Einkommensteuer wird mit dem Tarif 2027 (laut Regierungsentwurf) berechnet. Es werden weder spätere Tarif- noch Gesetzesänderungen noch ein steigendes oder sinkendes zvE über die Jahre berechnet. Die Hochrechnung ist damit nur eine Orientierung.
Geburtsjahr
Das Geburtsjahr bestimmt die Ansparphase bis Alter 67 und die Auszahlphase bis 85.
Altersgrenzen
Die Auszahlung kann frühestens ab 65 beginnen. Spätestens mit 70 muss die Auszahlphase starten (§ 1 Abs. 1 Nr. 2 AltZertG). Ist im Vertrag nichts vereinbart, beginnt sie mit 65. Der Rechner nutzt 67 als Rentenbeginn. So sind die Ergebnisse vergleichbar.
Auszahlphase
Der Rechner verteilt das Guthaben gleichmäßig auf die Jahre bis 85. Wie hoch die einzelnen Raten tatsächlich ausfallen, legt der Vertrag fest.
Nach der gesetzlichen Grundregel für den Auszahlungsplan teilt der Anbieter das vorhandene Guthaben spätestens alle drei Jahre neu durch die restlichen Monate bis mindestens 85. Dabei setzt er 80 bis 100 % des Guthabens an (§ 1 Abs. 1 Nr. 4 Buchst. b AltZertG). Eine künftige Rendite wird nicht vorab eingerechnet. Die Raten starten dann niedriger und steigen mit der Wertentwicklung. Laufende Zinsen und Erträge darf der Anbieter zusätzlich auszahlen. Bis zu 30 % des Guthabens können zu Beginn auf einmal ausgezahlt werden.
Wer eine feste Rate möchte, kann statt des Auszahlungsplans eine lebenslange Leibrente wählen.
Zulässiger Bereich
Erlaubt sind Geburtsjahre von 1960 bis 2012. Das entspricht einem Alter von mindestens 15 Jahren und höchstens 67 Jahren im ersten Beitragsjahr (Vergleichbarkeit im Rechner).
Ein gesetzliches Mindestalter gibt es nicht. Ein Altersvorsorgedepot kann schon für Kinder bestehen. Zulagen gibt es aber erst, wenn man selbst rentenversicherungspflichtig ist, etwa in einer Ausbildung oder einem Minijob. Ausbildung und Jobs sind ab 15 Jahren üblich, daher die Untergrenze im Rechner.
Zeitliche Berechnung
Die Rechnung arbeitet mit Kalenderjahren. Erstes Simulationsjahr ist das spätere aus aktuellem Kalenderjahr und 2027 (frühester im Rechner angenommener Ansparbeginn). Liegt „heute“ noch vor 2027, startet die Ansparphase erst in diesem Jahr (z. B. Aufruf 2026 → Beginn 2027). Die Ansparphase endet im Kalenderjahr mit Alter 67 Jahren. Dieses Jahr ist eingeschlossen.
Der Jahresbeitrag (Monatsrate × 12) ist nachschüssig: Zuerst Nettorendite auf den bisherigen Bestand, dann Einzahlung zum Jahresende. Geburtsdatum und Rentenbeginn innerhalb eines Jahres werden nicht taggenau abgebildet.
Anzahl Kinder
Die Anzahl der (auch geplanten) Kinder. Für jede Position blendet der Rechner die zugehörigen Felder ein.
Wichtig
Für die Altersvorsorgedepot-Förderung zählen nur Kinder, bei denen in den betrachteten Jahren noch Kindergeld angenommen wird. Mehr dazu in unserem Kindergeld-Rechner.
Geburtsjahr und Kindergeld bis (Alter)
Geburtsjahr (Kind)
Das Geburtsjahr dient der Altersberechnung in der Simulation. Für die Altersvorsorgedepot-Förderung zählen nur Jahre mit Kindergeld – siehe das Feld „Kindergeld bis“.
Kindergeld bis
Alter (18 bis 25), bis zu dem voraussichtlich Kindergeld gezahlt wird. Die Kinderzulage gibt es für jedes Jahr, in dem für das Kind mindestens einen Monat Kindergeld festgesetzt ist (§ 85 Abs. 1 EStG). Das gilt auch noch für das Jahr, in dem das Kind dieses Alter erreicht. Ausnahme: Hat das Kind am 1. Januar Geburtstag, entfällt dieses letzte Jahr.
Kinderzulage zum Altersvorsorgedepot
Bis zu 300 € pro Kind und Jahr. Je Kind wird ein 1:1-Zuschuss auf den Eigenbeitrag bis zu diesem Betrag angesetzt.
Kindergeldalter
Kindergeld gibt es für jeden Monat, zu dessen Beginn das Kind noch nicht 18 ist (§ 32 Abs. 3 EStG). In Ausbildung oder Studium kann es bis 25 weiterlaufen, bei Arbeitsuche ohne Beschäftigung bis 21 (§ 32 Abs. 4 EStG).
Wer die Kinderzulage bekommt
Der Rechner nimmt an, dass Sie die Kinderzulage erhalten. Bei verheirateten Eltern geht sie 2027 grundsätzlich an die Mutter, auf gemeinsamen Antrag an den Vater (§ 85 Abs. 2 EStG). Ab 2028 erhält sie der Elternteil, für den das Kindergeld festgesetzt ist.
Dies könnte Sie auch interessieren
Häufige Fragen zum Altersvorsorgedepot und zum Rechner
Ausführliche Antworten zu Förderung, Steuer und Berechnungsgrenzen. Die Quellen finden Sie gesammelt unten auf der Seite.
01.
Für wen ist der Altersvorsorgedepot-Rechner besonders sinnvoll?Der Rechner ist ideal, wenn Sie schnell wissen möchten, ob sich die Förderung bei Ihrer Sparrate lohnt. Sie sehen in wenigen Eingaben die möglichen Zulagen, den möglichen Steuervorteil und eine Netto-Monatsrate zur Orientierung.
Besonders nützlich ist das bei der Entscheidung zwischen gefördertem AV-Depot und ungeförderter Alternative. Zum Einstieg reicht oft schon eine kurze Rechnung mit Ihrer aktuellen Sparrate.
02.
Welche Eingaben brauche ich für einen schnellen Start?Für einen schnellen Start genügen meist drei Eingaben: monatliche Sparrate, erwartete Rendite und Geburtsjahr. Das Geburtsjahr steuert die Länge der Ansparphase und hat damit großen Einfluss auf das Ergebnis.
Der Ablauf im Rechner ist immer gleich: zuerst Ansparphase bis Alter 67 (Depotaufbau), danach Auszahlungsphase bis Alter 85 (Monatsrate zur Ergänzung der Rente). Mit Einkommen, Splitting und Kinderangaben wird die Berechnung noch genauer. Direkt ausprobieren: zum AV-Rechner.
03.
Was ist der Unterschied zwischen AV-Depot und Vergleichsdepot?Das AV-Depot ist die geförderte Variante im Rechner: mit Zulagen und der abgebildeten Günstigerprüfung. Das Vergleichsdepot ist die ungeförderte Linie mit gleicher Sparrate und gleicher Renditeannahme.
So sehen Sie auf einen Blick, ob die Förderung in Ihrer Situation einen Netto-Vorteil bringt und wie groß dieser ausfällt.
04.
Was ist ein Altersvorsorgedepot?Ein Altersvorsorgedepot ist eine Form der geförderten privaten Altersvorsorge ohne Kapitalgarantie. Es gibt sie ab 2027 nach dem Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Sie investieren in Fonds und andere zugelassene Anlagen. Dazu kommen staatliche Zulagen und eine steuerliche Förderung.
Jeder Anbieter muss auch ein Standarddepot anbieten. Es besteht aus zwei Fonds, einem sicherheitsorientierten und einem renditeorientierten, und darf höchstens 1,0 % Effektivkosten pro Jahr kosten. Kurz vor der Rente wird es schrittweise sicherer angelegt.
Unser Altersvorsorgedepot-Rechner macht diese Logik greifbar: Sie sehen schnell, wie Sparrate, Förderung und Steuerwirkung zusammenarbeiten.
05.
Wie funktionieren Grundzulage und Kinderzulage nach der Reform?Die Grundzulage steigt mit Ihrem Eigenbeitrag. Bis 360 € Jahresbeitrag gelten 50 Cent Zulage je Euro. Danach gelten bis 1.800 € noch 25 Cent je Euro. So ergibt sich eine mögliche Grundzulage von bis zu 540 € pro Jahr.
Für Kinder berücksichtigt der Rechner bis zu 300 € Zulage je Kind und Jahr. Die Berechnung ist bewusst einfach gehalten, damit Sie schnell eine belastbare Größenordnung sehen.
06.
Was hat es mit Steuerfreistellung in der Ansparphase und Steuer in der Auszahlungsphase auf sich?Die Idee ist einfach: In der Ansparphase stärkt die Förderung den Vermögensaufbau, Erträge bleiben steuerfrei. Steuern fallen erst in der Auszahlungsphase an. Die Auszahlungen werden dann voll mit dem persönlichen Steuersatz besteuert (§ 22 Nr. 5 EStG). Damit folgt der Rechner dem Grundprinzip „erst aufbauen, später versteuern“.
Für die Monatsauszahlung nutzt der Rechner eine klare Näherung über die Grenzbelastung der Auszahlung. So bleiben Ergebnisse vergleichbar und für die Planung gut nutzbar. Details zur Besteuerung im Alter finden Sie in unserem Rentensteuer-Rechner.
07.
Was ist der „Steuervorteil“ in der Ergebnistabelle?Der Steuervorteil ist der Teil der Steuerersparnis, der über die Zulagen hinausgeht. Der Rechner stellt dafür zwei Wege gegenüber: Zulagen einerseits, Steuerwirkung andererseits. Ist die Steuerersparnis höher, wird die Differenz als Steuervorteil ausgewiesen. Sonst steht dort 0 €.
In der Simulation wird dieser Vorteil als „Steuer-Reinvest“ mitgeführt. So sehen Sie den gesamten Effekt der Förderung über alle Jahre in einer Linie.
08.
Wie lese ich den Ergebnisvergleich zwischen AV-Depot und Vergleichsdepot richtig?Das Vergleichsdepot ist die ungeförderte Vergleichslinie im Rechner. Es nutzt dieselbe Sparrate und dieselbe Renditeannahme wie das AV-Depot, aber ohne Zulagen. Steuern und Kosten werden mit einer einfachen, einheitlichen Logik gerechnet.
Für die Einordnung gilt: Entscheidend ist die Netto-Monatsrate. Liegt sie beim AV-Depot höher, wirkt die Förderung in Ihrer Eingabe positiv. Liegt sie beim Vergleichsdepot höher, wiegen in Ihrer Eingabe vor allem Spar- und Steuerparameter stärker.
09.
Ab wann gilt die Simulation zeitlich?Der Rechner startet die Ansparphase frühestens ab 2027. Ab dann beginnt die Simulation mit dem späteren Jahr aus aktuellem Kalenderjahr und 2027. Liegt Ihr Rentenbeginn rechnerisch schon davor, entsteht keine Ansparphase. Dann zeigt der Rechner einen Hinweis statt einer Hochrechnung.
Das aktuelle Kalenderjahr kann den sichtbaren Start ebenfalls verschieben.
10.
Welche Mindestbeiträge und Sonderzahlungen berücksichtigt der Rechner noch?Zulagen gibt es nur bei einem Eigenbeitrag von mindestens 120 € pro Jahr (§ 86 EStG). Die kleinste Sparrate im Rechner (10 € pro Monat) erfüllt das. Höchstens dürfen 6.840 € pro Jahr eingezahlt werden. Außerdem prüft der Rechner den einmaligen Berufseinsteigerbonus, wenn Alter und Mindestbeitrag im ersten Simulationsjahr passen. Beides wird automatisch in die Startjahreswerte und in die Hochrechnung übernommen.
11.
Wo finde ich verlässliche Informationen jenseits des Rechners?Maßgeblich ist das Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Verständlich erklärt sind die Regeln in den FAQ des Bundesfinanzministeriums zur Reform der privaten Altersvorsorge. Die FAQ vereinfachen an einigen Stellen, im Zweifel gilt der Gesetzestext.
Zusätzlich helfen Rentenversicherungsträger und Verbraucherzentralen bei Einordnung und Detailfragen.
12.
Wer bekommt die Förderung für das Altersvorsorgedepot?Zulagen und Steuervorteil gibt es für Personen, die in der gesetzlichen Rentenversicherung pflichtversichert sind, etwa Angestellte, Auszubildende und Minijobber ohne Befreiung. Gleichgestellt sind unter anderem Beamtinnen und Beamte. Neu ab 2027 sind Selbstständige unter 67 Jahren dabei (§ 10a Abs. 1 EStG). Ist nur ein Ehepartner förderberechtigt, erhält der andere mit eigenem Vertrag eine Grundzulage von höchstens 175 € (§ 84 EStG).
Gefördert werden höchstens zwei Verträge, die ab 2027 abgeschlossen werden (§ 82 Abs. 5 EStG). Für den Jugendbonus von 200 € zählt das Alter am 1. Januar des Beitragsjahres: Wer dann noch nicht 25 ist, erhält ihn einmalig, auch wenn der Vertrag erst nach dem 25. Geburtstag im selben Jahr abgeschlossen wird.
13.
Wie werden die Raten im Alter tatsächlich ausgezahlt?Die Auszahlung beginnt frühestens mit 65 und spätestens mit 70 Jahren. Zur Wahl stehen eine lebenslange Leibrente oder ein Auszahlungsplan bis mindestens 85.
Beim Auszahlungsplan teilt der Anbieter das vorhandene Guthaben spätestens alle drei Jahre neu durch die restlichen Monate. Die Raten können deshalb schwanken und steigen bei guter Wertentwicklung. Laufende Erträge darf der Anbieter zusätzlich auszahlen, bis zu 30 % des Guthabens auch auf einmal zu Beginn. Unser Rechner zeigt zum Vergleich eine gleichmäßig verteilte Monatsrate.
Weitere Online-Rechner
Rentenlückenrechner, Rentenhöhe berechnen, ETF Sparplan berechnen, Auszahlungsplan Rechner, Zinseszinsen Rechner, Ratensparen Rechner, Einkommensteuer 2027
Quellenangaben
Insbesondere die Informationen folgender Quellen haben wir für die Themenwelt "Altersvorsorgedepot" verwendet:
- Altersvorsorgereformgesetz vom 26.05.2026 (Bundesgesetzblatt 2026 I Nr. 156)
- Gesetzentwurf mit Begründung (Bundestag, Drucksache 21/4088)
- Einkommensteuerreformgesetz 2027 (Regierungsentwurf) (Bundesfinanzministerium)
- FAQ zur Reform der geförderten privaten Altersvorsorge (Bundesfinanzministerium)
Letzte Aktualisierung
Diese Seite der Themenwelt "Altersvorsorgedepot" wurde von mir, Stefan Banse, zuletzt am 18.11.2026 redaktionell überprüft oder ergänzt. Sie entspricht dem aktuellen Stand.
Änderungen in Themenwelt "Altersvorsorgedepot"
- Umstellung des Altersvorsorgedepot-Rechners auf das verkündete Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156): Einkommensteuertarif 2027 (laut Regierungsentwurf), Jugendbonus für alle, die am 1. Januar noch nicht 25 sind, Kinderzulage auch im Jahr des 18. bzw. 25. Geburtstags, Berechnung schon ab 15 Jahren, Erläuterungen zur Auszahlung und zum Kostendeckel des Standarddepots, neue Fragen zum geförderten Personenkreis. Beispiel neu gerechnet.
- Neues Kapitel „Info für Berater und Vermittler“ im Altersvorsorgedepot-Rechner: Für Einbindungen ohne Wertentwicklungsprognose (etwa aus aufsichtsrechtlichen Gründen) lässt sich die Depot-Hochrechnung ausblenden, sodass nur die reine Förderpotenzial-Ansicht bleibt.
- Präzisierung der Erläuterungen zur Besteuerung in der Auszahlphase im Altersvorsorgedepot-Rechner: klarere Darstellung des angesetzten Steuersatzes (Grenzbelastung der monatlichen Auszahlung abzüglich pauschalem Abschlag).
- Veröffentlichung des Altersvorsorgedepot-Rechners mit Beispielseite zur Reform der privaten Altersvorsorge.
- Redaktionelle Überarbeitung dieser Seite